Fatturi tanto, magari anche un milione, ma il conto in banca è perennamente a secco. Ti suona familiare? Sei convinto di essere bravo, ma alla fine del mese i soldi non bastano mai per pagare fornitori, stipendi e tasse. Non è un problema solo tuo: è la condizione di migliaia di imprenditori che confondono il fatturato con la cassa.
La verità è che le aziende non falliscono perché non fatturano. Falliscono perché finiscono i soldi. Bruciano liquidità e si schiantano.
Il problema non è quanto fatturi, ma quanto incassi e come gestisci quei soldi. Il conto economico, quello su cui paghi le tasse, ti dice se sei stato bravo a vendere. Il flusso di cassa, o cash flow, ti dice se la tua azienda è sana o se sta per morire. Più questi due valori sono distanti, con un fatturato alto e una cassa bassa, più la tua azienda è a rischio.
Alla fine di questo tutorial saprai esattamente come prendere il controllo dei tuoi flussi di cassa, smettere di navigare a vista e iniziare a governare la tua azienda con i numeri, non con la speranza. Ecco come si fa.
Flussi di cassa vs fatturato, la diagnosi corretta
Prima di agire, devi capire. Fatturato e cassa non sono la stessa cosa.
Se emetti una fattura da 10.000 euro a un cliente che ti pagherà a 90 giorni, sul tuo conto economico hai 10.000 euro di ricavi. Sul tuo conto in banca, per tre mesi, hai zero.
Se un cliente ti paga in anticipo a dicembre un servizio che erogherai a gennaio e febbraio, avrai la cassa piena subito, ma quei ricavi saranno di competenza dell’anno successivo e non li vedrai nel conto economico dell’anno in corso.
- Conto Economico: registra i ricavi e i costi di competenza di un periodo. È un documento fiscale.
- Flusso di Cassa: registra le entrate e le uscite di denaro reali. È l’ossigeno della tua azienda.
L’errore più comune è guardare solo il primo e sentirsi ricchi, ignorando che il secondo è in rosso. La prima azione che devi fare è iniziare a tracciare entrambi, separatamente.
Recupero crediti, smetti di fare da banca ai clienti
Sembra banale, ma è il punto da cui tutto parte. Molti imprenditori si dimenticano di incassare. Emettono fatture e poi aspettano, sperando che i clienti si ricordino di pagare. Sbagliato.
Devi avere un processo di recupero crediti. Devi concordare piani di rientro. Devi chiamare, scrivere, farti sentire. Se non lo fai, i clienti non pagano e tu vai in sofferenza di cassa per pagare stipendi e fornitori. Stai finanziando le aziende degli altri con i tuoi soldi. Svegliati.
Modello di business orientato alla liquidità immediata
La strategia più potente è modificare il tuo modello di business per incassare prima di erogare il servizio o consegnare il prodotto. Penserai: “impossibile nel mio settore”. Sbagliato.
Pensa a Berlusconi, che vendeva le case sulla carta prima ancora che fossero costruite. Prendeva i soldi, finanziava i lavori e non chiedeva un euro alle banche. Pensa a me: anni fa, quando lanciai il corso “Inarrestabile”, lo vendetti prima ancora di averlo registrato. Volevo vedere se c’era un mercato, e con i soldi incassati ho prodotto il corso senza togliere tempo e risorse ai clienti del coaching che già mi pagavano.
Come puoi farlo tu? Offri uno sconto a chi paga tutto in anticipo. Dividi il progetto in fasi e fatti pagare a ogni stato di avanzamento lavori. Trova un modo. Magari fatturerai un po’ meno perché concedi uno sconto, ma avrai la liquidità per crescere senza dipendere da nessuno.
Previsione di cassa, il tuo strumento decisionale
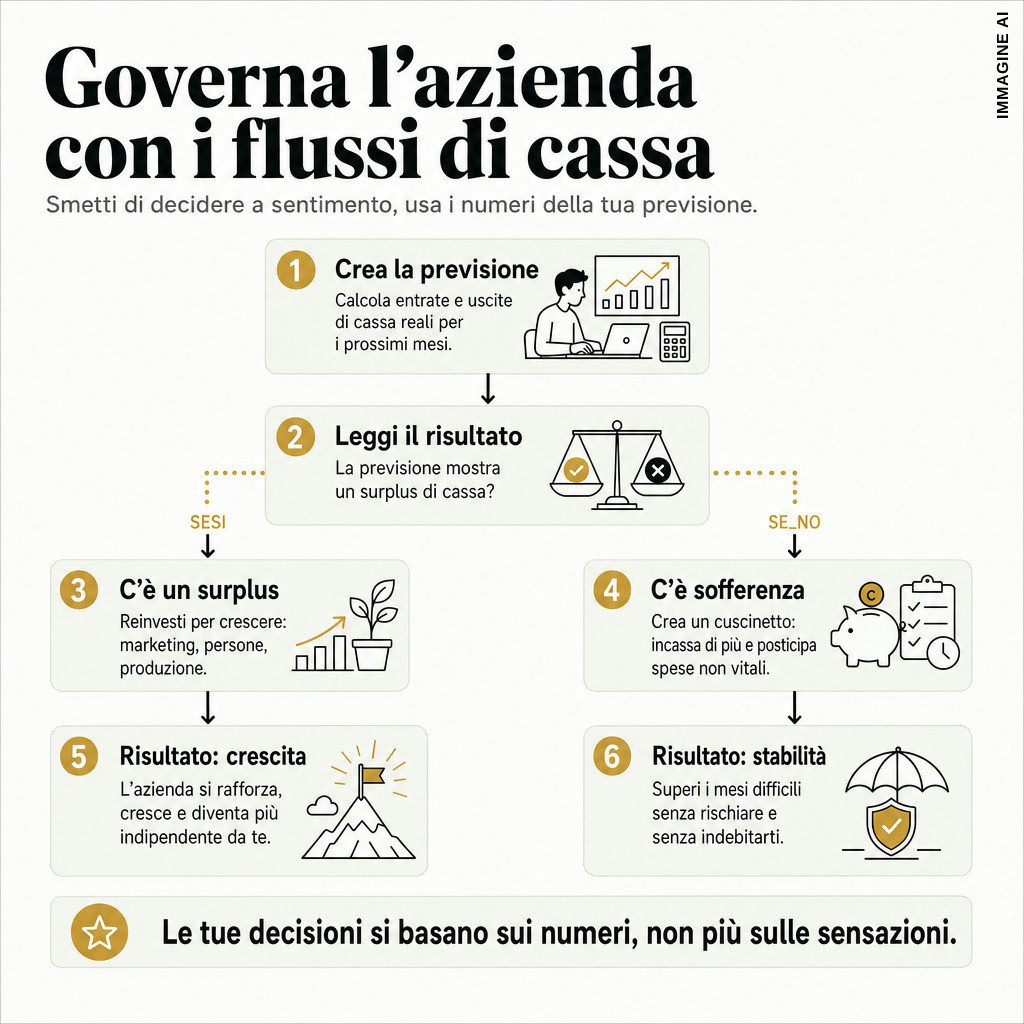
Governare la cassa non è utile, è fondamentale. È tutto. Devi sapere quanti soldi entreranno e usciranno nei prossimi mesi. Come si fa? Esattamente come faresti una previsione di conto economico, ma ragionando per cassa.
Come costruire la previsione di cassa
- Prevedi le entrate: basati sui contratti chiusi, sulle trattative in corso e sullo storico. Sii realistico, non ottimista. Includi l’IVA che incasserai.
- Prevedi le uscite: elenca tutte le spese fisse (affitti, stipendi, rate) e quelle variabili (materie prime, consulenti, marketing). Includi l’IVA che pagherai ai fornitori e quella che dovrai versare allo Stato.
- Calcola il saldo mensile: Entrate meno Uscite.
Questo specchietto, aggiornato ogni mese, è la tua sfera di cristallo. Ti dice il futuro finanziario della tua azienda.
Decisioni basate sulla previsione dei flussi di cassa
La previsione di cassa non serve a riempire un file Excel, serve a prendere decisioni.
Se prevedi mesi di sofferenza, come agosto per molte aziende, adesso lo sai in anticipo. Puoi raccogliere più soldi nei mesi precedenti per creare un cuscinetto, posticipare investimenti non urgenti ed evitare spese superflue.
Se prevedi un surplus di cassa, non fare l’errore di sentirti ricco e correre a comprarti il Porsche. Quelli sono i soldi dell’azienda, non i tuoi. Vanno reinvestiti per farla crescere: migliorando il servizio, aumentando la produzione o investendo in marketing e vendite per acquisire più clienti.
Un nostro cliente, Moto Consulting, fa flipping immobiliare. Invece di usare cassa propria, usa quella degli investitori per comprare e ristrutturare. Grazie a un controllo maniacale dei flussi finanziari, è passato da 30.000 euro a 3 milioni di fatturato in tre anni. Non si sono mai trovati senza cassa e hanno potuto reinvestire e crescere.
Verifica finale dei flussi di cassa, il successo è nei numeri
Le risposte a tutte le tue domande (“Posso assumere?”, “Posso investire?”, “Posso comprarmi il Porsche?”) non sono più basate su sensazioni, ma sui numeri del tuo cash flow. Il vero indicatore di successo è quando la tua azienda cresce anche senza di te.
Io stesso, in passato, su un milione di fatturato ne producevo 700.000 io. Non avevo tempo libero. Oggi, con lo stesso fatturato, ne produco il 30%. Ho più tempo per la mia famiglia e per pensare alla strategia, perché l’azienda è solida e non dipende più solo da me. Anche questa è una risposta che trovi nei numeri del tuo flusso di cassa.
Se hai seguito questi passaggi e ti sei reso conto che il problema è più profondo, che non riguarda solo i soldi ma il metodo con cui gestisci tutta l’azienda, forse è il momento di fare un passo in più. È il punto di partenza per capire dove stai sbagliando e come rimettere l’azienda sulla strada giusta per crescere in modo profittevole e indipendente da te. Ne parlo qui: Assessment Test gratuito: smetti di essere artigiano e scala.
Takeaways
- Le aziende falliscono per mancanza di liquidità, non per mancanza di fatturato
- Distingui conto economico e flusso di cassa, il primo misura la competenza, il secondo la liquidità reale
- Modifica il modello di business per incassare prima, è più efficace del semplice recupero crediti
- Usa la previsione di cassa per decidere, su investimenti, crescita e gestione delle difficoltà
- Misura il successo dalla solidità finanziaria, un’azienda che cresce anche senza il tuo intervento diretto
Faqs
Qual è la differenza tra conto economico e flusso di cassa?
Il conto economico registra ricavi e costi in base alla competenza di un periodo, indipendentemente da quando avvengono i pagamenti. Il flusso di cassa traccia le entrate e le uscite di denaro reali, mostrando la liquidità effettiva dell’azienda.
Cosa significa fare da banca ai clienti?
Significa permettere ai clienti di pagare molto tempo dopo aver ricevuto il prodotto o servizio. Stai usando la tua liquidità per finanziare le loro operazioni, mettendo a rischio la tua cassa per pagare stipendi e fornitori.
Come farsi pagare in anticipo in qualsiasi settore?
Sì, trovando la strategia giusta. Offri uno sconto per il pagamento anticipato, dividi un progetto in fasi con pagamenti a ogni avanzamento, o vendi un prodotto prima ancora che sia completamente realizzato, come negli esempi di Berlusconi o del corso “Inarrestabile”.
La previsione di cassa serve solo quando le cose vanno male?
No, è fondamentale sempre. Se prevede mesi di difficoltà, ti permette di prepararti in anticipo. Se prevede un surplus, ti aiuta a decidere come reinvestire quei soldi per far crescere l’azienda in modo strategico, invece di sprecarli.