Molti imprenditori italiani navigano a vista, senza budget manageriale e senza conoscere il proprio punto di pareggio. È un errore mortale, perché ogni decisione deve basarsi sui numeri, non sulle sensazioni. Le aziende non falliscono per sfortuna, falliscono per mancanza di cassa.
Se vuoi smettere di sperare e iniziare a governare la tua azienda, devi imparare a costruire un budget manageriale. Non quello del commercialista, che guarda al passato per calcolare le tasse, ma quello dell’imprenditore, che guarda al futuro per decidere dove investire e quando spingere.
Alla fine di questa guida, saprai costruire un conto economico previsionale mese per mese e identificare il momento esatto in cui la tua azienda smette di coprire i costi e inizia finalmente a guadagnare.
Budget manageriale, cosa ti serve per iniziare a pianificare
Non una laurea in economia. Ti serve solo il coraggio di guardare in faccia la realtà dei tuoi conti e la volontà di pianificare il futuro invece di subirlo.
Ecco i passaggi per costruire il tuo strumento di pianificazione finanziaria.
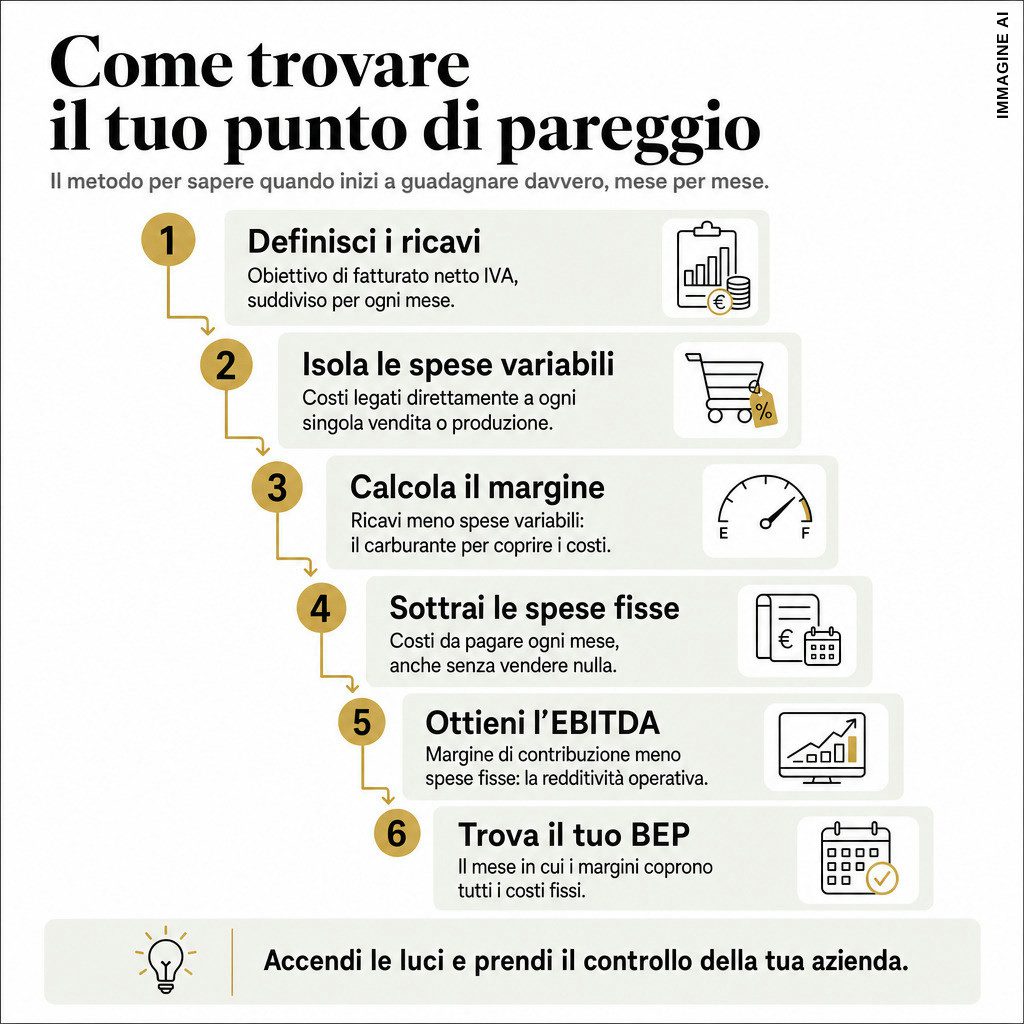
Budget manageriale, i 6 passi per costruirlo
Definisci i ricavi (il tuo vero obiettivo)
La prima parola da chiarire è “ricavi”. Non parliamo di fatturato lordo, ma del fatturato netto IVA: i soldi che l’azienda incassa davvero. Nel budget manageriale, questa non è una speranza, è il tuo obiettivo di fatturato suddiviso mese per mese. Se punti a fare un milione in un anno, devi sapere quanto ne devi fare a gennaio, a febbraio e così via. Un piano finanziario fatto bene è mensilizzato.
Isola le spese variabili (i costi che crescono con te)
Le spese variabili sono quei costi che aumentano solo se aumentano le vendite. Sono direttamente legate al tuo fatturato. Ad esempio, se vendi un oggetto a 20 € e per produrlo ne spendi 5, quei 5 € sono una spesa variabile. Se vendi 100 pezzi, avrai 500 € di spese variabili. Se ne vendi 1.000, avrai 5.000 €. Altri esempi sono le commissioni ai venditori a partita IVA o il costo del venduto.
Errore da evitare: non confondere i costi variabili con quelli fissi. I dipendenti di una piccola o microimpresa, anche se in certi casi possono essere messi in cassa integrazione, sono quasi sempre un costo fisso. Ai fini manageriali, considera variabili solo le spese strettamente legate alla produzione o alla vendita di una singola unità.
Calcola il margine di contribuzione (il primo verdetto)
Questa è la prima cifra che ti dice se il tuo modello di business sta in piedi. Si calcola in modo semplice: Ricavi – Spese Variabili = Margine di Contribuzione. Questo margine è il carburante che hai a disposizione per coprire tutti gli altri costi e generare un utile. Se hai fatturato 1 milione di euro e hai avuto 100.000 € di spese variabili, il tuo margine di contribuzione è di 900.000 €.
Sottrai le spese fisse (il mostro da sfamare ogni mese)
Le spese fisse sono tutti i costi che la tua azienda deve sostenere ogni mese, indipendentemente da quanto fattura. Anche se non vendessi un solo pezzo, dovresti pagarli. Esempi tipici sono l’affitto dei locali, gli stipendi del personale, le utenze e i costi amministrativi.
Ottieni l’EBITDA (l’ossigeno della tua azienda)
Ora hai il numero su cui, come imprenditore, hai il massimo controllo. L’EBITDA (o Margine Operativo Lordo) ti mostra la redditività della tua gestione operativa. Si calcola così: Margine di Contribuzione – Spese Fisse = EBITDA. Partendo dai 900.000 € di margine di contribuzione, se togliamo 700.000 € di spese fisse, restano 200.000 € di EBITDA. Non è l’utile netto, ma è l’indicatore più potente per valutare la performance della tua azienda.
Trova il tuo Break-Even Point (il giorno della liberazione)
Il Break-Even Point (BEP) o punto di pareggio è il momento in cui hai coperto tutte le spese. Da quel punto in poi, ogni euro che incassi inizia a diventare guadagno. A livello manageriale, non ci interessa tanto calcolarlo in numero di pezzi da vendere, ma capire quando lo raggiungiamo durante l’anno.
Raggiungerlo a giugno è completamente diverso da raggiungerlo a novembre. Se il tuo BEP è a 600.000 € su un obiettivo di 1,2 milioni, lo raggiungi a giugno. Questo significa che hai sei mesi per accumulare utili e liquidità per investire. Se invece il tuo BEP è a 1.050.000 €, lo raggiungi a novembre. Hai solo un mese per guadagnare e basta un imprevisto per chiudere l’anno in perdita.
Un imprenditore che conosce il suo BEP può decidere. Chi non lo conosce, spera.
Budget manageriale, come verificare di aver fatto bene il piano
Hai completato l’esercizio se hai davanti a te un foglio di calcolo con 12 colonne, una per ogni mese, dove hai inserito ricavi, costi variabili e costi fissi. Il tuo obiettivo strategico è cerchiare in rosso il mese in cui la somma dei margini di contribuzione copre il totale dei costi fissi annuali. Quello è il tuo punto di pareggio.
Gestire un’azienda senza questi numeri è come guidare di notte a fari spenti. Questo è il primo passo per accendere le luci e prendere il controllo.
Se mentre fai questo esercizio ti rendi conto che i numeri non tornano, che il tuo punto di pareggio è troppo lontano o che ti manca un metodo per rendere la tua azienda più profittevole e meno dipendente da te, allora hai capito qual è il vero problema.
Takeaways
- Le decisioni aziendali si basano sui numeri, non sulle sensazioni. Le aziende falliscono per mancanza di cassa, non per sfortuna.
- Il budget manageriale è uno strumento previsionale, suddiviso mese per mese, che guida le scelte future, a differenza di quello fiscale che guarda al passato.
- Il Margine di Contribuzione (Ricavi – Costi Variabili) è il vero carburante che hai a disposizione per coprire i costi fissi e generare un utile.
- Conoscere il mese in cui raggiungi il Break-Even Point è cruciale, determina per quanti mesi l’azienda accumulerà profitti e liquidità per investire.
- Gestire un’azienda senza conoscere il proprio punto di pareggio è come guidare di notte a fari spenti, è il primo numero da conoscere per prendere il controllo.
Faqs
Che differenza c’è tra il budget del commercialista e quello manageriale?
Il budget del commercialista guarda al passato per calcolare le tasse da pagare. Quello manageriale è uno strumento previsionale che guarda al futuro per aiutarti a prendere decisioni strategiche su investimenti e crescita.
I dipendenti sono un costo fisso o variabile nel budget manageriale?
Per una piccola o microimpresa, ai fini di un’analisi manageriale, i dipendenti sono quasi sempre considerati un costo fisso. Vanno pagati ogni mese, indipendentemente dal volume delle vendite.
Perché è importante sapere in quale mese si raggiunge il Break-Even Point?
Determina per quanto tempo durante l’anno l’azienda genererà profitti reali. Raggiungerlo presto significa avere più mesi per accumulare liquidità da reinvestire in marketing, personale o nuovi macchinari, alimentando la crescita futura.
Cos’è l’EBITDA e perché è un indicatore utile nel budget manageriale?
L’EBITDA (Margine Operativo Lordo) si ottiene sottraendo i costi fissi dal margine di contribuzione. Misura la redditività della gestione operativa, cioè la parte del business su cui l’imprenditore ha il controllo più diretto, prima di considerare interessi, tasse e ammortamenti.